Aan de lastenkant hebben we te maken met onzekerheden met betrekking tot het realistisch begroten, ontwikkelingen op de arbeidsmarkt en rente en prijsontwikkeling. Met name de laatste twee leggen druk op de structurele begroting. De effecten van de gestegen rente zijn ook direct zichtbaar in de ontwikkeling van de kapitaallasten in relatie tot de structurele lasten investeringen.
Realistisch begroten
Met de term ‘realisatiekracht’ wordt binnen de provincie Zuid-Holland de financiële realisatiekracht bedoeld. Dit is de mate waarin de organisatie in staat is om de begrote lasten te realiseren. Net als bij veel publieke organisaties is ook bij de provincie Zuid-Holland al jarenlang een onderbesteding van de gerealiseerde lasten ten opzichte van de bedragen in de begroting zichtbaar. De ontwikkeling van de omvang van het lastenniveau qua (bijgestelde) begroting en realisatie kent een terugkerend patroon, dat wordt aangeduid als ‘de zaagtand’. In onderstaand figuur is dit in beeld gebracht.
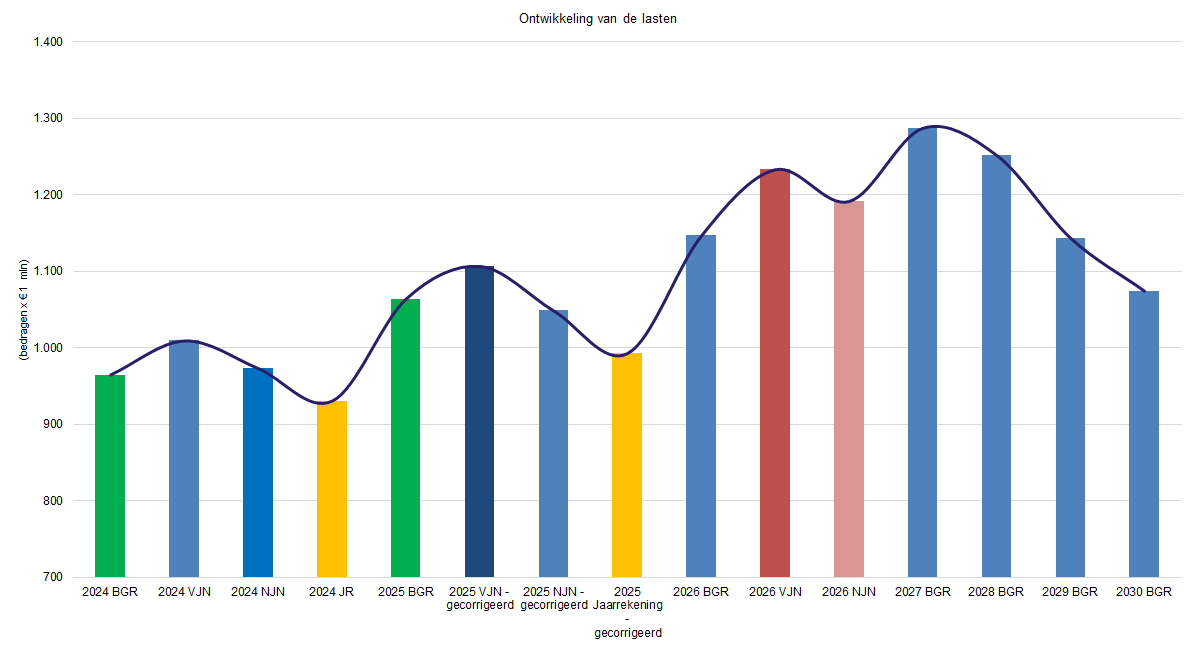
Het patroon dat we de afgelopen jaren zien is: de begrote lasten in de primaire begroting vormen het beginpunt. Vervolgens wordt dit lastenniveau opgehoogd in de voorjaarsnota in verband met nieuwe of aangescherpte ambities. In de najaarsnota vindt vervolgens een (beperkte) bijstelling op dit lastenniveau plaats op basis van de planning en uitwerking Meicirculaire vanuit het Rijk. Meestal is dit per saldo een verlaging van het lastenniveau waarbij een deel van de lasten naar volgende jaren worden doorgeschoven. Bij de jaarrekening blijkt vervolgens dat de realisatie lager is dan wat in de bijgestelde begroting bij najaarsnota was opgenomen.
De verschillen tussen de begroting, voorjaarsnota en najaarsnota werden de afgelopen jaren kleiner. De Jaarrekening 2025 laat nog steeds een lager uitgavenpatroon zien dan we bij de begroting en bijstellingsproducten dachten. We ramen nog steeds ambitieus en optimistisch, wat leidt tot een positief rekeningresultaat.
We zien dat de ambities bestuurlijk en vanuit PS blijven stijgen. Ter illustratie: de Begroting 2027 is € 141 miljoen hoger dan de Begroting 2026. In de Voorjaarsnota 2026 (gecorrigeerd) zagen we nog eens een stijging van € 87 miljoen ten opzichte van de begroting. Daardoor steeg het lastenniveau tot € 1.232 miljoen. Bij de najaarsnota zien we daarentegen dat de lasten met € 42 miljoen worden afgeraamd tot € 1.192 miljoen ten opzichte van de voorjaarsnota. De lasten in de najaarsnota zijn zodoende nog altijd € 200 miljoen hoger dan de gerealiseerde lasten (exclusief eenmalige boekingen voor voorzieningen) in de jaarrekening 2025. De ontwikkeling van de lasten in 2026 en toekomstige jaren wordt nader toegelicht in het Financieel totaalbeeld .
Bij verhoging van de ambities en van de realisatiekracht is het daarom belangrijk om te kijken of partners in het veld mee kunnen bewegen in deze versnelling, de eigen organisatie in staat is de groei op te vangen en of beleid en regelgeving voldoende voorbereid zijn (advies accountant in de Commissie voor Onderzoek van de Rekening (COR), november 2022). Beleid, financiën en uitvoering moeten dus op elkaar afgestemd zijn en blijven. Dit blijft een continu aandachtspunt.
Arbeidsmarkt
Om de ambities in de begroting te realiseren is arbeidscapaciteit nodig. Door krapte op de arbeidsmarkt is het moeilijker om alle vacatures tijdig te vullen. Dat kan deels ondervangen worden door tijdelijk van extern personeel gebruik te maken, maar ook hier is de arbeidsmarkt overspannen.
Rente
De verwachting is nu dat we vanaf 2028 weer geld moeten gaan lenen. Op basis daarvan is de prognose voor de rentekosten op de lange termijn gemaakt. Daarbij gaan we er van uit dat we onze leningen voor een periode van 30 jaar aantrekken en lineair aflossen. We hebben een rentetarief van 3,40% gehanteerd.
Wanneer het tijdstip of de omvang van de aan te trekken leningen verandert of dat het werkelijke rentetarief waartegen we een lening moeten aantrekken hoger of lager dan 3,40% is, dan heeft dat natuurlijk ook invloed op de toekomstige rentekosten.